Nesta entrevista, Luiz Rabi, economista da Serasa Experian, comenta os indicadores mais atuais e o que podemos esperar para os próximos meses
Por Karin Fuchs
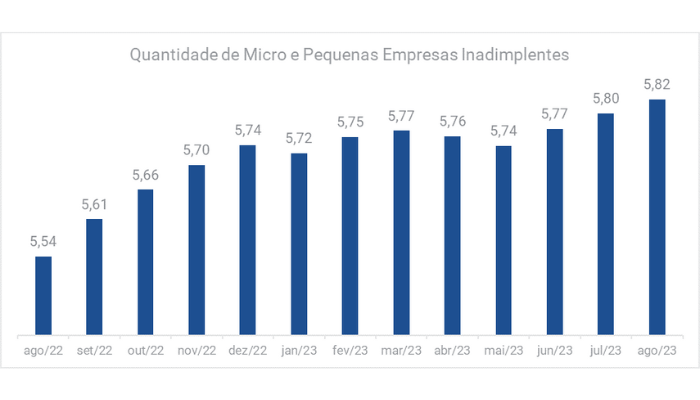
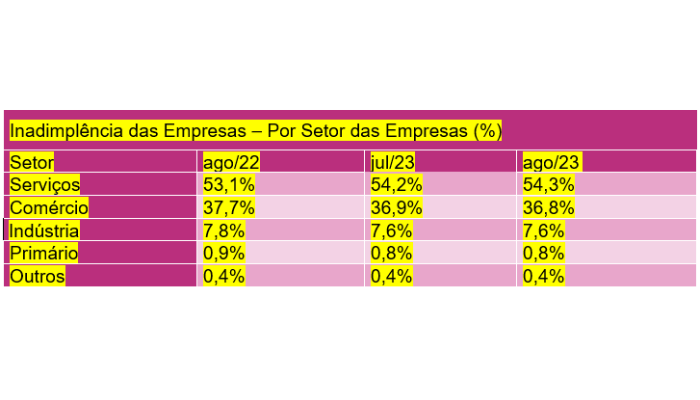
Em agosto deste ano, mais de 6,59 milhões de empresas de todos os portes no País estavam inadimplentes, segundo o “Indicador de Inadimplência das Empresas da Serasa Experian”. Deste total, 5,82 milhões são Micro e Pequenas Empresas (MPEs), um recorde para o ano. A maioria delas 38,6% são do setor de Serviço, seguida pelo Comércio, 7,7%. Já o número de consumidores inadimplentes em agosto foi de 71,74 milhões, 320 mil acima do mês anterior, mais abaixo dos 71,9 milhões registrados em maio deste ano.
Nesta entrevista, Luiz Rabi, economista da Serasa Experian, comenta o cenário atual da inadimplência no País e os indicadores macroeconômicos que apontam para uma tendência de queda da inadimplência tanto para as empresas como para as pessoas físicas.
Balcão Automotivo – Quais são os principais fatores para o aumento da inadimplência das empresas?
Luiz Rabi – O que puxou a inadimplência das empresas nos últimos dois anos foi a inadimplência do consumidor, pois quando ele está inadimplente ele não está pagando uma pessoa jurídica, esse dinheiro deixa de entrar no caixa das empresas e elas vão ficando com problemas. Houve uma disparada da inadimplência da pessoa física, de setembro de 2021 até maio deste ano, provocada pelo aumento da inflação e dos juros.
Na pandemia, a taxa Selic estava em 2% a.a. e foi para 13,75% a.a., porque a inflação foi para quase 14%, ultrapassando a casa dos 10% e ficou vários meses nesse patamar. Isso fez um estrago brutal na capacidade de pagamento de milhões de consumidores. O número de inadimplentes passou de 62 milhões para quase 72 milhões, e quando falamos em inadimplência dos consumidores, não é só com bancos. 55% das dívidas dos consumidores estão fora das instituições financeiras, como por exemplo, no varejo.
BA – O segundo motivo seria o cenário econômico?
LR – Sem dúvida. Justamente para combater a inflação, o Banco Central aumentou a taxa de juros e, quando ela sobe, ela atinge de forma muito mais intensa as empresas do que os consumidores, pois o capital de giro fica mais caro, os bancos enxugam o crédito e a vida financeira das empresas, que já está sendo prejudicada porque estão tendo uma interrupção no fluxo de recebimento, sofre também com o aumento da despesa financeira.
Isso foi uma característica que vimos desde meados do segundo semestre de 2021 até o primeiro semestre deste ano. Agora, a situação está começando a se estabilizar, com a queda de juros e da inflação, a inadimplência do consumidor parou de subir e faz três meses que a inadimplência das empresas está praticamente estável. Esta página ruim da vida financeira das empresas dos últimos dois anos está começando a virar, mas ainda está muito no começo.
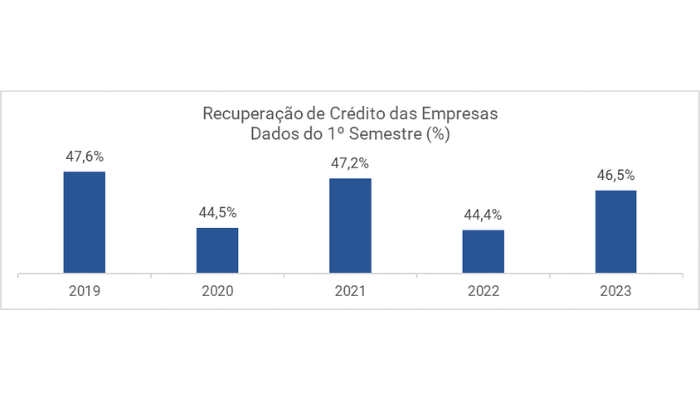
BA – Um bom indicador é que a média de renegociações de dívidas, no acumulado do primeiro semestre deste ano, foi de 46,5% em até 60 dias após a negativação.
LR – Isso mostra um esforço das empresas para quitar suas dívidas. Temos notado uma melhora nos indicadores de recuperação de crédito, ou seja, na forma como as empresas estão conseguindo pelo menos pagar uma parte das suas dívidas em atraso e isso é uma tendência que temos observado a partir de meados deste ano.
A partir do momento em que há uma redução na taxa de juros, inflação mais baixa e o consumidor começa a organizar as suas contas e pagar as suas dívidas atrasadas, esse dinheiro volta para o caixa das empresas. Com isso, elas conseguem pagar também os seus atrasados. Nós temos notado uma melhora, bem recente, de maio e junho para cá, e acredito que é uma tendência que deve prevalecer ao longo dos próximos trimestres.
BA – Falando agora sobre a inadimplência do consumidor, o que podemos destacar?
LR – Ela parou de subir. Em maio deste ano foi um recorde histórico, com 71,9 milhões de inadimplentes. Esse número teve uma pequena queda em junho e em julho, subiu um pouco em agosto (71,74 milhões), mais abaixo de maio. Não estamos mais no recorde histórico, o número ainda é muito alto, mas dando sinais de queda. É importante que a tendência esteja na direção correta, ainda mais agora que entra o 13º salário na economia, a partir de novembro, tem as contratações temporárias para o Natal e a taxa de desemprego está caindo. Tudo isso ajuda o consumidor a quitar as suas dívidas.
BA – Outro indicador positivo é a renegociação de dívidas. Pela plataforma Serasa Limpa Nome, nos meses de julho e agosto foram mais de 7,1 milhões de acordos fechados, o maior volume de negociações da história da Serasa.
LR – Os percentuais de pagamentos das dívidas dos consumidores neste ano estão bem melhores do que em 2022, o que mostra um esforço por parte deles para tentarem resolver a sua situação financeira. O cenário macroeconômico está ajudando e esperamos que isso continue. No ano passado, pelo nosso indicador de renegociação de dívidas, cerca de 57% dos consumidores conseguiam pagá-las em até 60 dias após a negativação, neste ano, este percentual está em 62%.
Temos visto uma melhora na capacidade do consumidor em pagar ou renegociar as suas dívidas e isso, obviamente, ajuda a reduzir a inadimplência. Porém, estragar é muito rápido e consertar demora muito mais e é mais difícil. As melhoras que estamos vendo em termos de nível de pagamento e estabilização da inadimplência acontecem de forma lenta.
BA – Para finalizar, o Programa Desenrola Brasil também contribui para esse cenário?
LR – Nós sempre apoiamos iniciativas de renegociação de dívidas. Hoje uma pessoa inadimplente deve, em média, para 4 credores diferentes, e é muito difícil para quem chegou nessa situação ter dinheiro para quitar todo mundo à vista. Naturalmente, ela terá que passar por um ou mais processos de negociação para conseguir limpar integralmente o seu nome.
Esse tipo de iniciativa e até os próprios feirões que a Serasa Experian normalmente faz ajudam. É uma forma que o consumidor tem para conseguir resolver as suas pendências financeiras com descontos e o quadro econômico atual acaba potencializando essas iniciativas de renegociação.